
22.09.2026
Yhä useampi maksaa laskuja luotolla – myöhässä maksamisen taustalla aiempaa harvemmin rahapula
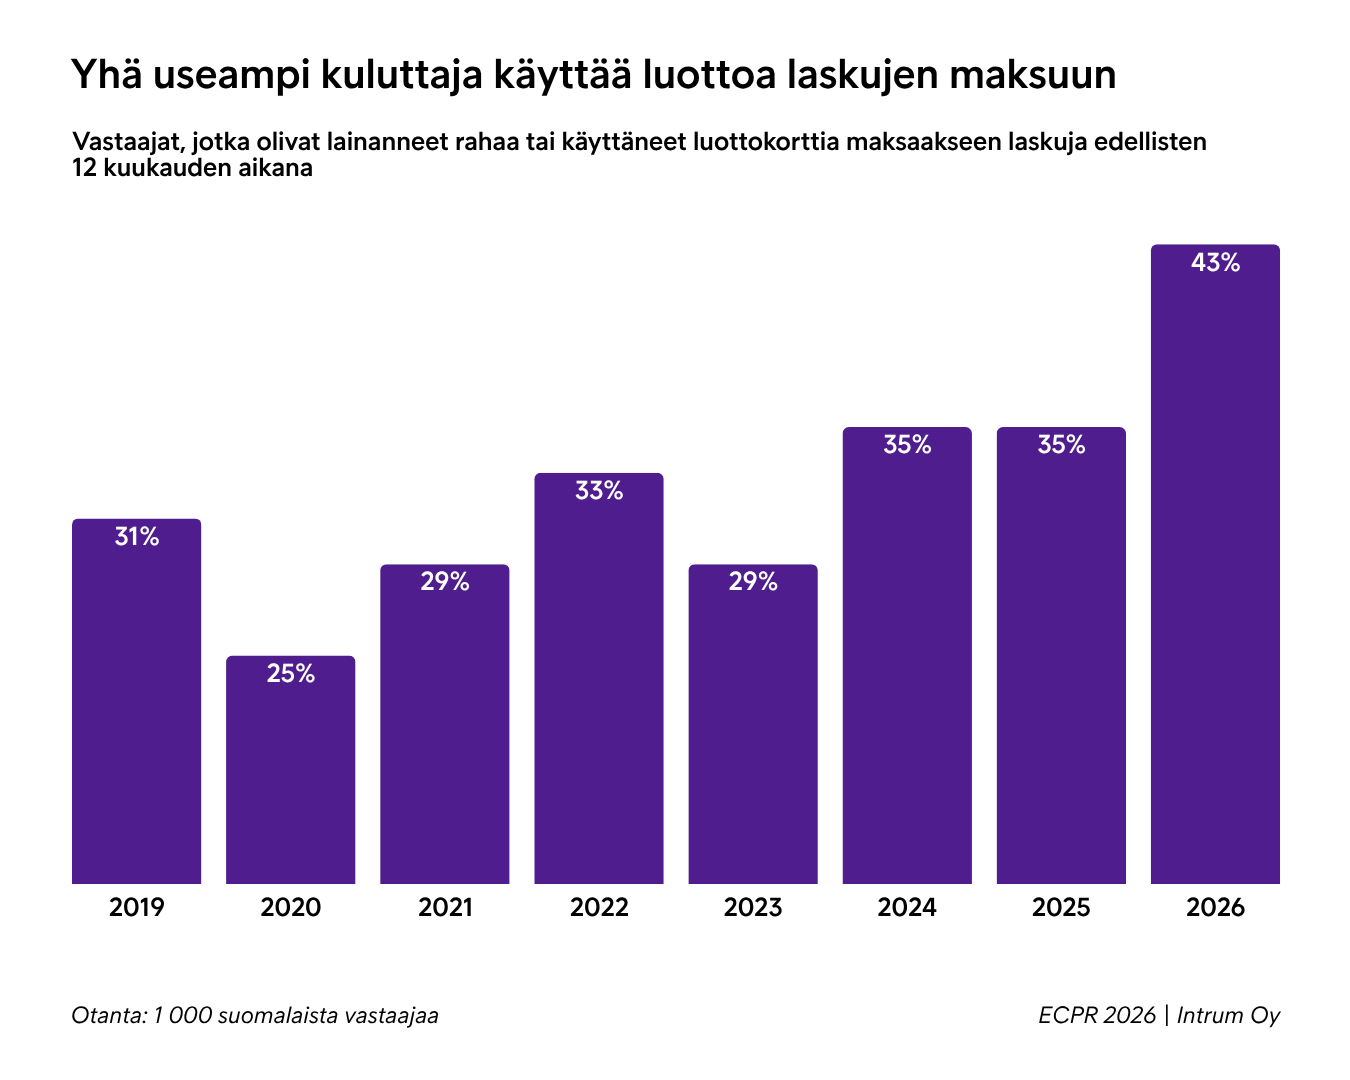
Laskujen maksamiseen luottoa käyttäneiden suomalaiskuluttajien osuus kasvoi vuodessa 35 prosentista 43 prosenttiin, selviää luotonhallintayhtiö Intrumin Eurooppalaisesta kuluttajien maksutaparaportista. Samalla myös osta nyt, maksa myöhemmin -ratkaisut ovat säilyttäneet vahvan asemansa kuluttajien arjessa. Luoton käyttö ei kuitenkaan välttämättä kerro maksuvaikeuksien lisääntymisestä, sillä myöhässä maksamisen taustalla oli aiempaa harvemmin rahan puute. Myöhästymiset johtuivat yhä useammin unohduksesta ja olivat aiempaa useammin kertaluonteisia.
Yhä useampi suomalaiskuluttaja lainasi rahaa tai käytti luottokorttia laskujen maksamiseen viimeisten kuuden kuukauden aikana. Osuus kasvoi edellisvuoden 35 prosentista 43 prosenttiin, paljastaa luotonhallintayhtiö Intrumin vuotuinen Eurooppalainen kuluttajien maksutaparaportti.
Luoton käytön kasvun taustalla ei todennäköisesti ole yksinomaan maksuvaikeuksien lisääntyminen. Yksi mahdollinen selitys on, että osa kuluttajista käyttää luottoa joustovarana ja haluaa samalla säilyttää säästönsä taloudellisena puskurina. Vastaajista 35 prosenttia kertoi, että pystyisi maksamaan velkansa pois säästöillään, mutta ei halua kajota säästöihin niiden tuoman turvallisuudentunteen vuoksi. Säästöjen varjelu kytkeytyy niin ikään Intrumin raportissa havaittuun kuluttajien lisääntyneeseen varautumiseen ja taloudellisten riskien välttämiseen.
– Laskujen maksaminen luotolla ei välttämättä kerro kasvavista maksuvaikeuksista, vaan siitä, että luottoa voidaan käyttää joustovarana tai kassanhallinnan työkaluna. Monelle luoton käyttö on silti edelleen keino selviytyä päivittäisistä kuluista. Kasvava riippuvuus luotosta laskujen maksamisessa on huolestuttava ilmiö, sillä se voi kasvattaa kuluja ja merkitä sitä, että osa kuluttajista lykkää maksuvaikeuksien kohtaamista tulevaisuuteen, Intrumin perintäpalvelujen päällikkö Reetta Lehessaari sanoo.
Osta nyt, maksa myöhemmin on joustava maksutapa, joka on myös luottoa
Osa luotolla maksamista ovat osta nyt, maksa myöhemmin -ratkaisut. Se on myös maksutapa, jota ei aina mielletä luotolla ostamiseksi, josta syntyy velkaa. Vastaajista 42 prosenttia oli käyttänyt osta nyt, maksa myöhemmin -vaihtoehtoa viimeisten 12 kuukauden aikana. Heistä 13 prosenttia ei ostohetkellä ajatellut summan olevan velkaa.
Osta nyt, maksa myöhemmin -ratkaisujen velkaluonteen ymmärtäminen korostuu myös sääntelyn muuttuessa. Marraskuussa voimaan tulevien kuluttajansuojalain muutosten myötä aiempaa useammat osta nyt, maksa myöhemmin -ratkaisut tulevat kuluttajaluottosääntelyn piiriin, ja luotonantajien velvoitteet esimerkiksi kuluttajan luottokelpoisuuden arvioinnissa laajenevat.
– Mahdollisuus maksaa ostokset myöhemmin on tehnyt luotolla ostamisesta aiempaa vaivattomampaa ja arkipäiväisempää. Vaikka se voi tarjota joustoa talouden hallintaan, useiden maksujen lykkääminen voi vaikeuttaa kokonaiskulujen hahmottamista ja kasvattaa riskiä, että maksut kasaantuvat myöhemmin. Sääntelyn muuttumisen myötä yritykset joutuvat nyt arvioimaan, kuuluvatko heidän tarjoamanssa maksuratkaisut kuluttajaluottosääntelyn piiriin ja millaisia velvoitteita se heille tuo, Lehessaari painottaa.
Unohdus ohitti rahapulan myöhässä maksamisen syynä
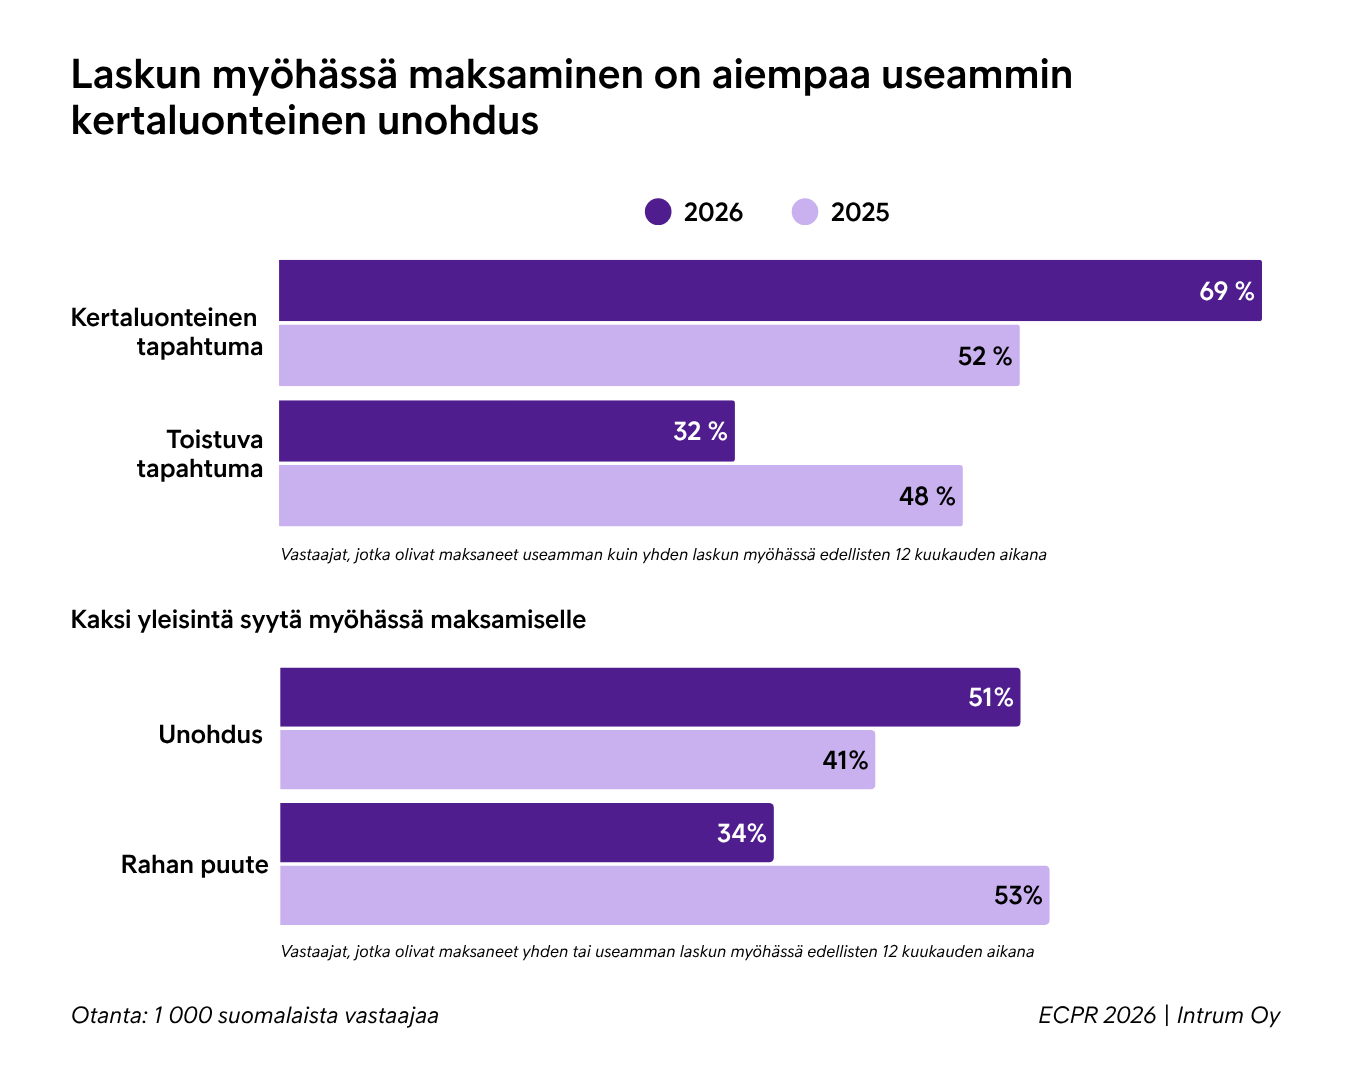
Noin kolme kymmenestä kuluttajasta maksoi myöhässä yhden tai useamman laskun viimeisen 12 kuukauden aikana. Osuus kasvoi vuoden takaisesta 29 prosentista 31 prosenttiin. Hieman useampi kuluttaja maksoi siis laskun myöhässä, mutta aiempaa harvemmalle myöhästymiset olivat toistuvia. Näin ollen myöhässä maksettujen laskujen kokonaismäärä ei välttämättä ole kasvanut lainkaan. Toistuvasti myöhässä maksavien osuus on pienentynyt 32 prosenttiin, kun vuotta aiemmin luku oli peräti 48 prosenttia.
Merkittävä muutos näkyy myös syissä, joiden vuoksi laskuja jää maksamatta eräpäivään mennessä. Unohduksen mainitsi syyksi 51 prosenttia vastaajista, kun vuotta aiemmin osuus oli 41 prosenttia. Rahan puutteen vuoksi laskujaan maksoi myöhässä 34 prosenttia, kun edellisvuonna osuus oli 53 prosenttia.
– Laskuja maksetaan nyt myöhässä enemmän satunnaisesti ja unohdusten vuoksi, mikä viittaa pikemminkin yksittäisiin tilanteisiin tai arjen hallinnan haasteisiin kuin pysyvämpiin velkaongelmiin. Tämä ei kuitenkaan tarkoita, että maksuvaikeudet olisivat kadonneet, vaan niiden luonne näyttää muuttuvan, ja siksi myös varhaiset muistutukset ja selkeät maksamisen ratkaisut ovat tärkeitä, Lehessaari toteaa.
Tietoja tutkimuksesta
Eurooppalainen kuluttajien maksutaparaportti (European Consumer Payment Report, ECPR) kartoittaa kuluttajien näkemyksiä taloudesta, maksamisesta, velkaantumisesta ja taloudellisesta hyvinvoinnista. Vuoden 2026 tutkimukseen osallistui 20 000 kuluttajaa 20 Euroopan maasta, joista 1 000 Suomessa.
Tutkimus toteutettiin verkkokyselynä. Suomen otoksessa käytettiin iän ja sukupuolen mukaisia kiintiöitä kansallisen edustavuuden varmistamiseksi. Tutkimuksen menetelmät ovat pysyneet pääosin samoina vuodesta toiseen, mutta pitkien aikasarjojen tulkinnassa on syytä huomioida tutkimuksessa aiemmin tunnistetut vertailukelpoisuuteen vaikuttavat tekijät.